Huren of kopen: wat kost het over 10, 20 en 30 jaar?
Huren of kopen heeft geen uitkomst die voor iedereen geldt. Het hangt af van de prijs, je eigen geld, de rente, en vooral van hoe de huizenprijzen en de huren de komende jaren stijgen. Rekenen helpt om de twee paden naast elkaar te zien. In ons voorbeeld haalt kopen huren in na 2 jaar, ook na de verkoopkosten, en heeft het pad met kopen na twintig jaar € 172.000 meer vermogen; als huizen 2% per jaar minder hard stijgen, € 94.000.
Wat je eigenlijk vergelijkt
Bij huren of kopen gaat het niet alleen om de maandlast. Je vergelijkt twee levens van twintig of dertig jaar. Koop je, dan zit je geld in de stenen: de waarde van het huis min wat je nog schuldig bent. Blijf je huren, dan blijft je eigen geld op de bank of in beleggingen staan, en groeit het daar.
Voor elk pad, elk jaar opnieuw, in euro's van nu. Zo staat het huis en het geld dat anders op de bank had gestaan naast elkaar.
Wat kopen eenmalig kost
Bovenop de prijs betaal je bij een koop de kosten koper:
- Overdrachtsbelasting: 2% van de prijs als je er zelf gaat wonen. Ben je jonger dan 35 en koop je voor het eerst, dan betaal je niets tot een prijs van € 555.000.
- Notaris, taxatie, advies en een bankgarantie: Blauw rekent standaard met 2,5% van de prijs. Wat je echt betaalt, verschilt per kantoor.
- Nationale Hypotheek Garantie: tot een prijs van € 470.000 kun je een hypotheek met NHG nemen, met een eenmalige premie en meestal een lagere rente.
Bij een huis van € 245.000 zonder startersvrijstelling is dat samen ongeveer € 11.000. Dat geld krijg je bij verkoop niet terug. In het voorbeeld hieronder is Iris een starter: zij betaalt geen overdrachtsbelasting.
Wat het elke maand kost
Een huurder betaalt huur, die elk jaar stijgt. Een koper betaalt rente en aflossing aan de bank, plus onderhoud en de lasten van de gemeente. De hypotheekrente is aftrekbaar van je inkomen; daar staat het eigenwoningforfait tegenover: 0,35% van de WOZ-waarde, dat bij je inkomen telt. Een vaste maandlast blijft vast, ook als de prijzen stijgen. Na dertig jaar is een annuïtaire hypotheek afgelost, en betaal je alleen nog de lasten.
Wat het verschil maakt
Vier aannames bepalen de uitkomst het meest. Blauw rekent standaard met de Nederlandse maat, en je kunt elke aanname aanpassen:
- Huizenprijzen: 3,5% per jaar, een punt boven de prijzen.
- Huur: 3% per jaar, een half punt boven de prijzen.
- Beleggen: 5,2% per jaar, voor het geld dat een huurder niet in een huis steekt.
- Prijzen: 2,5% per jaar. Alles staat in euro's van nu.
Een rekenvoorbeeld: Iris
Iris is verzonnen. Ze huurt een studio van € 1.075 per maand, heeft een studieschuld, en wil in juni 2029 een appartement kopen van € 245.000, met € 15.000 eigen geld. Hieronder haar vermogen als ze koopt en als ze blijft huren, met alles wat verder gelijk blijft.
| Vermogen over | 10 jaar2036 | 20 jaar2046 | 30 jaar2056 |
|---|---|---|---|
| Met kopenhuizen 3,5% per jaar | € 191.000 | € 487.000 | € 839.000 |
| Blijven huren | € 124.000 | € 315.000 | € 558.000 |
| Met kopenhuizen 1,5% per jaar | € 157.000 | € 409.000 | € 718.000 |
Aannames voor dit voorbeeld: de koop in 2029 met een annuïtaire hypotheek, de rente en de kosten koper zoals Blauw ze rekent; huur 3% en beleggen 5,2% per jaar; haar uitgaven blijven gelijk. Vermogen in euro's van nu.
Rekenvoorbeeld op basis van deze aannames, geen financieel advies.
In dit rekenvoorbeeld heeft het pad met kopen na twintig jaar meer vermogen. Stijgen de huizenprijzen 2% per jaar minder hard, dan wordt het verschil kleiner: € 172.000 wordt € 94.000. Bij een ander huis, een andere huur of minder eigen geld kan het de andere kant op vallen. Daarom zegt Blauw niet wat beter is: het laat beide paden zien.
Het kantelpunt
Kopen kost eerst geld. De kosten koper ben je kwijt, en wie snel weer verkoopt, betaalt ook nog de makelaar en de notaris. Daarna groeit de waarde van het huis en los je de hypotheek af. Het kantelpunt is het eerste jaar na de koop waarin je met kopen minstens zoveel hebt als met huren, ook als je het huis dan zou verkopen, en dat zo blijft.
Verkoopkosten: 1,5% van de waarde van het huis, als je het in dat jaar verkoopt. Dertig jaar vooruit, in euro's van nu.
Bij Iris haalt kopen huren in na 2 jaar, in 2030, als huizen 3,5% per jaar duurder worden. Stijgen ze 1,5% per jaar, dan haalt kopen huren in na 2 jaar. Verkoopt ze na twintig jaar, dan gaat er € 4.000 af: met kopen heeft ze dan € 168.000 meer, in plaats van de € 172.000 in de tabel.
Het kantelpunt zegt niet wat beter is. Het zegt na hoeveel jaar kopen, bij deze aannames, meer vermogen geeft dan huren.
Zo ziet het eruit in Blauw
In Blauw zet je een koop bij Wonen, op de datum dat het gebeurt. De rekenhulp Huren of kopen? rekent beide paden door met je eigen cijfers, dertig jaar vooruit: twee lijnen, kopen ná de verkoopkosten en huren, met het kantelpunt als stip. Met de knoppen Koopprijs, Huur en Huizenprijzen zie je het kantelpunt schuiven.
Alleen, en wil kopen.
Iris, met haar huur, haar spaargeld, haar studieschuld en de koop die ze plant. Met een uitnodiging schuif je met de koopprijs, de huur en de huizenprijzen, en daarna doe je hetzelfde met je eigen cijfers.
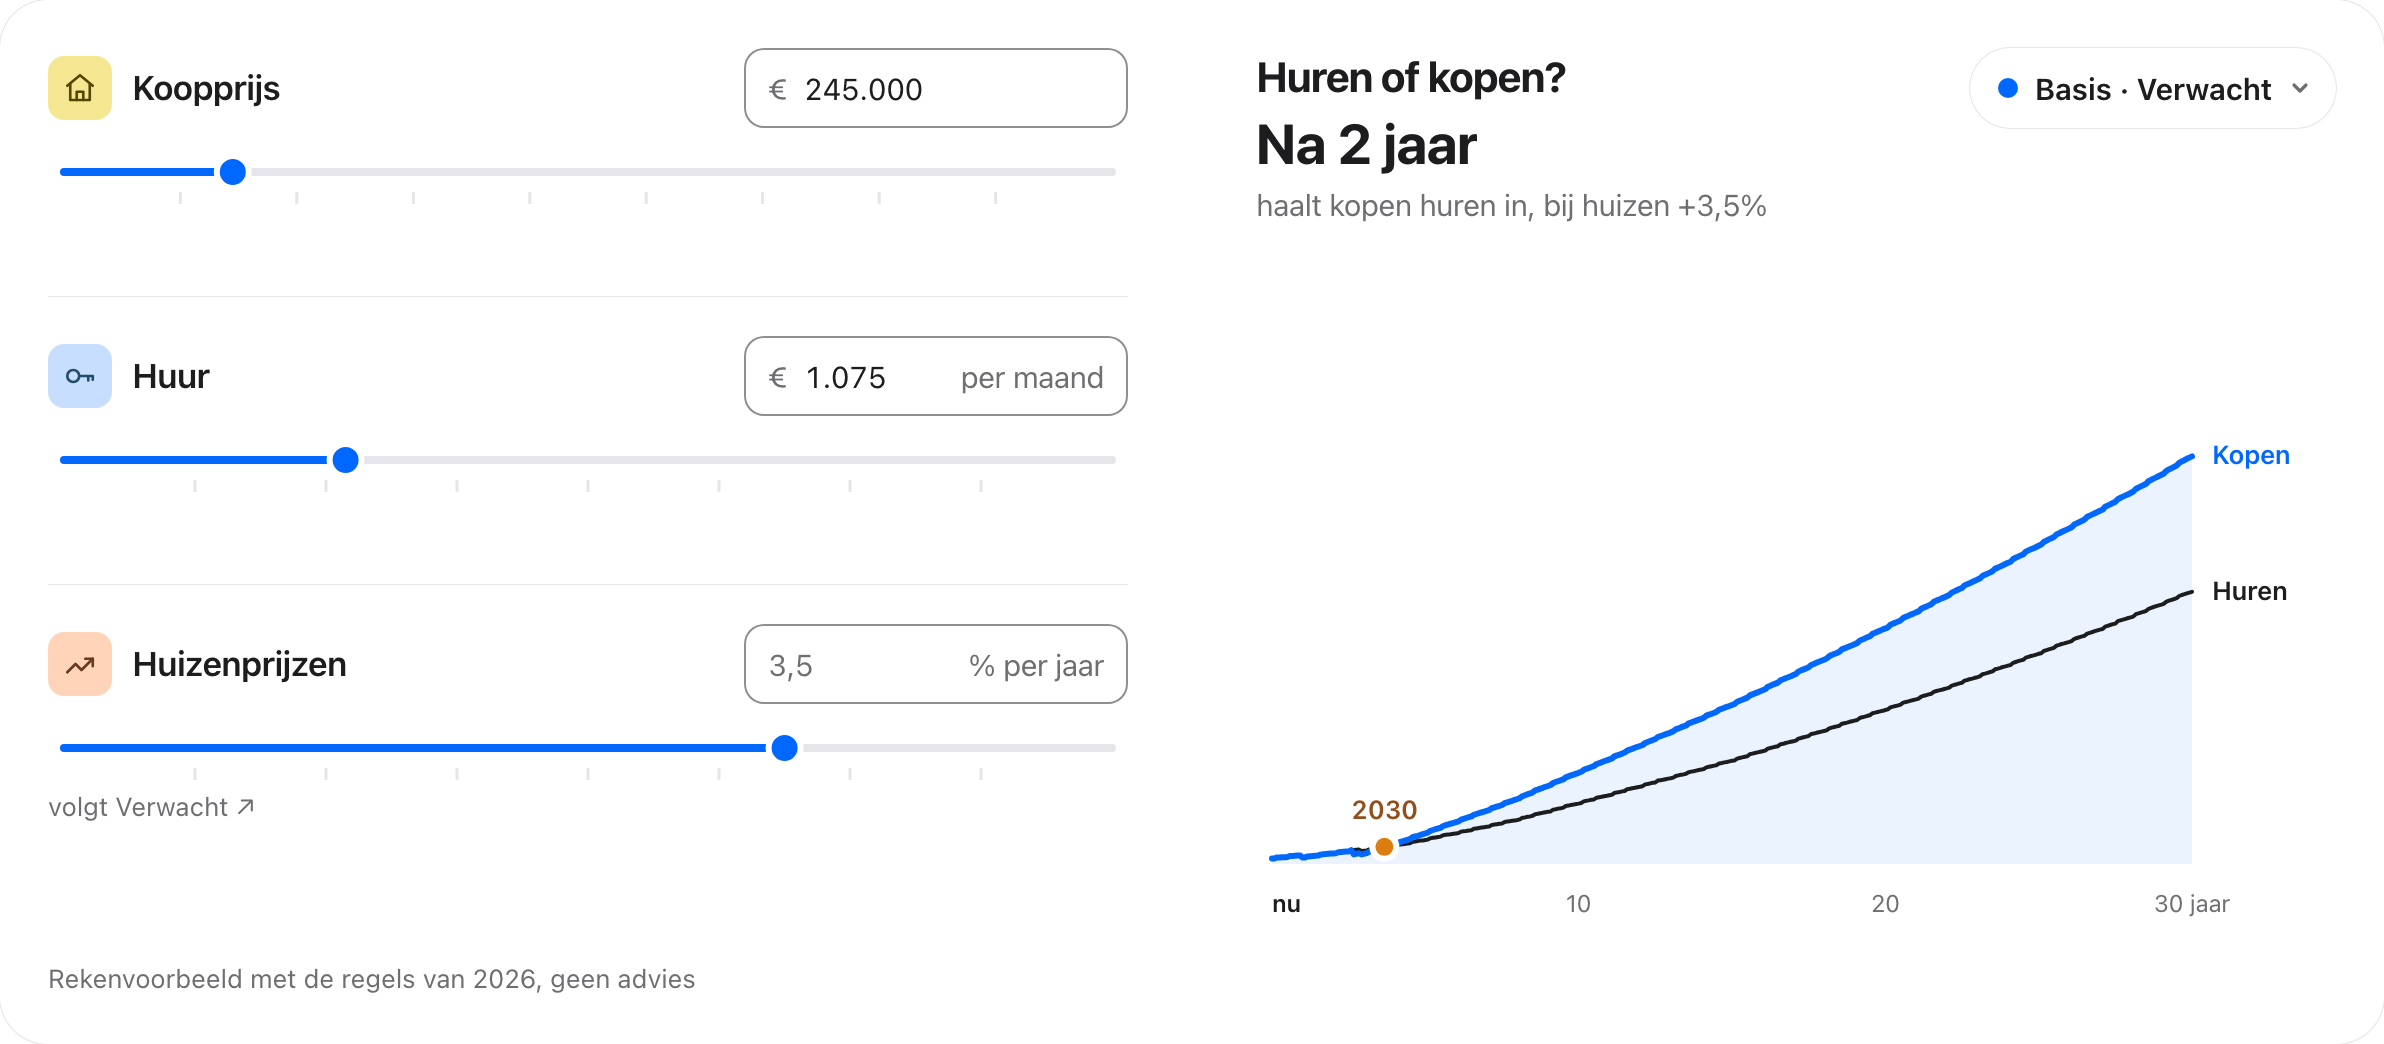
Rekenvoorbeeld van een verzonnen huishouden, geen financieel advies.
Vragen
Is kopen altijd beter dan huren?
Nee. Het hangt af van de prijs, de rente, je eigen geld, hoe lang je blijft wonen en hoe de huizen en de huren zich ontwikkelen. Wie korter blijft dan het kantelpunt, betaalt de kosten koper over weinig jaren.
Hoeveel kan ik lenen?
Dat hangt af van je inkomen, de rente en de normen van dit jaar. In Blauw rekent de eerste stap van Wat kost deze woning? uit wat de normen zeggen, ook voor de jaren tot je koop. Wat een bank je echt leent, hoor je bij een adviseur of de bank.
Is dit financieel advies?
Nee. Dit artikel laat twee paden zien met een verzonnen voorbeeld en de aannames die erbij staan. Of je koopt, is jouw keuze.
- Belastingdienst, overdrachtsbelasting en startersvrijstelling 2026.
- NHG, kostengrens 2026.
- Belastingdienst, eigenwoningforfait en hypotheekrenteaftrek 2026.
- Blauw, de aannames: huizenprijzen, huur, rendement en prijzen volgens de Nederlandse maat.