Wanneer je kunt stoppen, en of het houdt.
Van vandaag tot je negentigste, met de Nederlandse regels. Je potten, je grote stappen en je geld in en uit, op één tijdlijn.
Rekenvoorbeeld van een verzonnen huishouden, geen financieel advies.
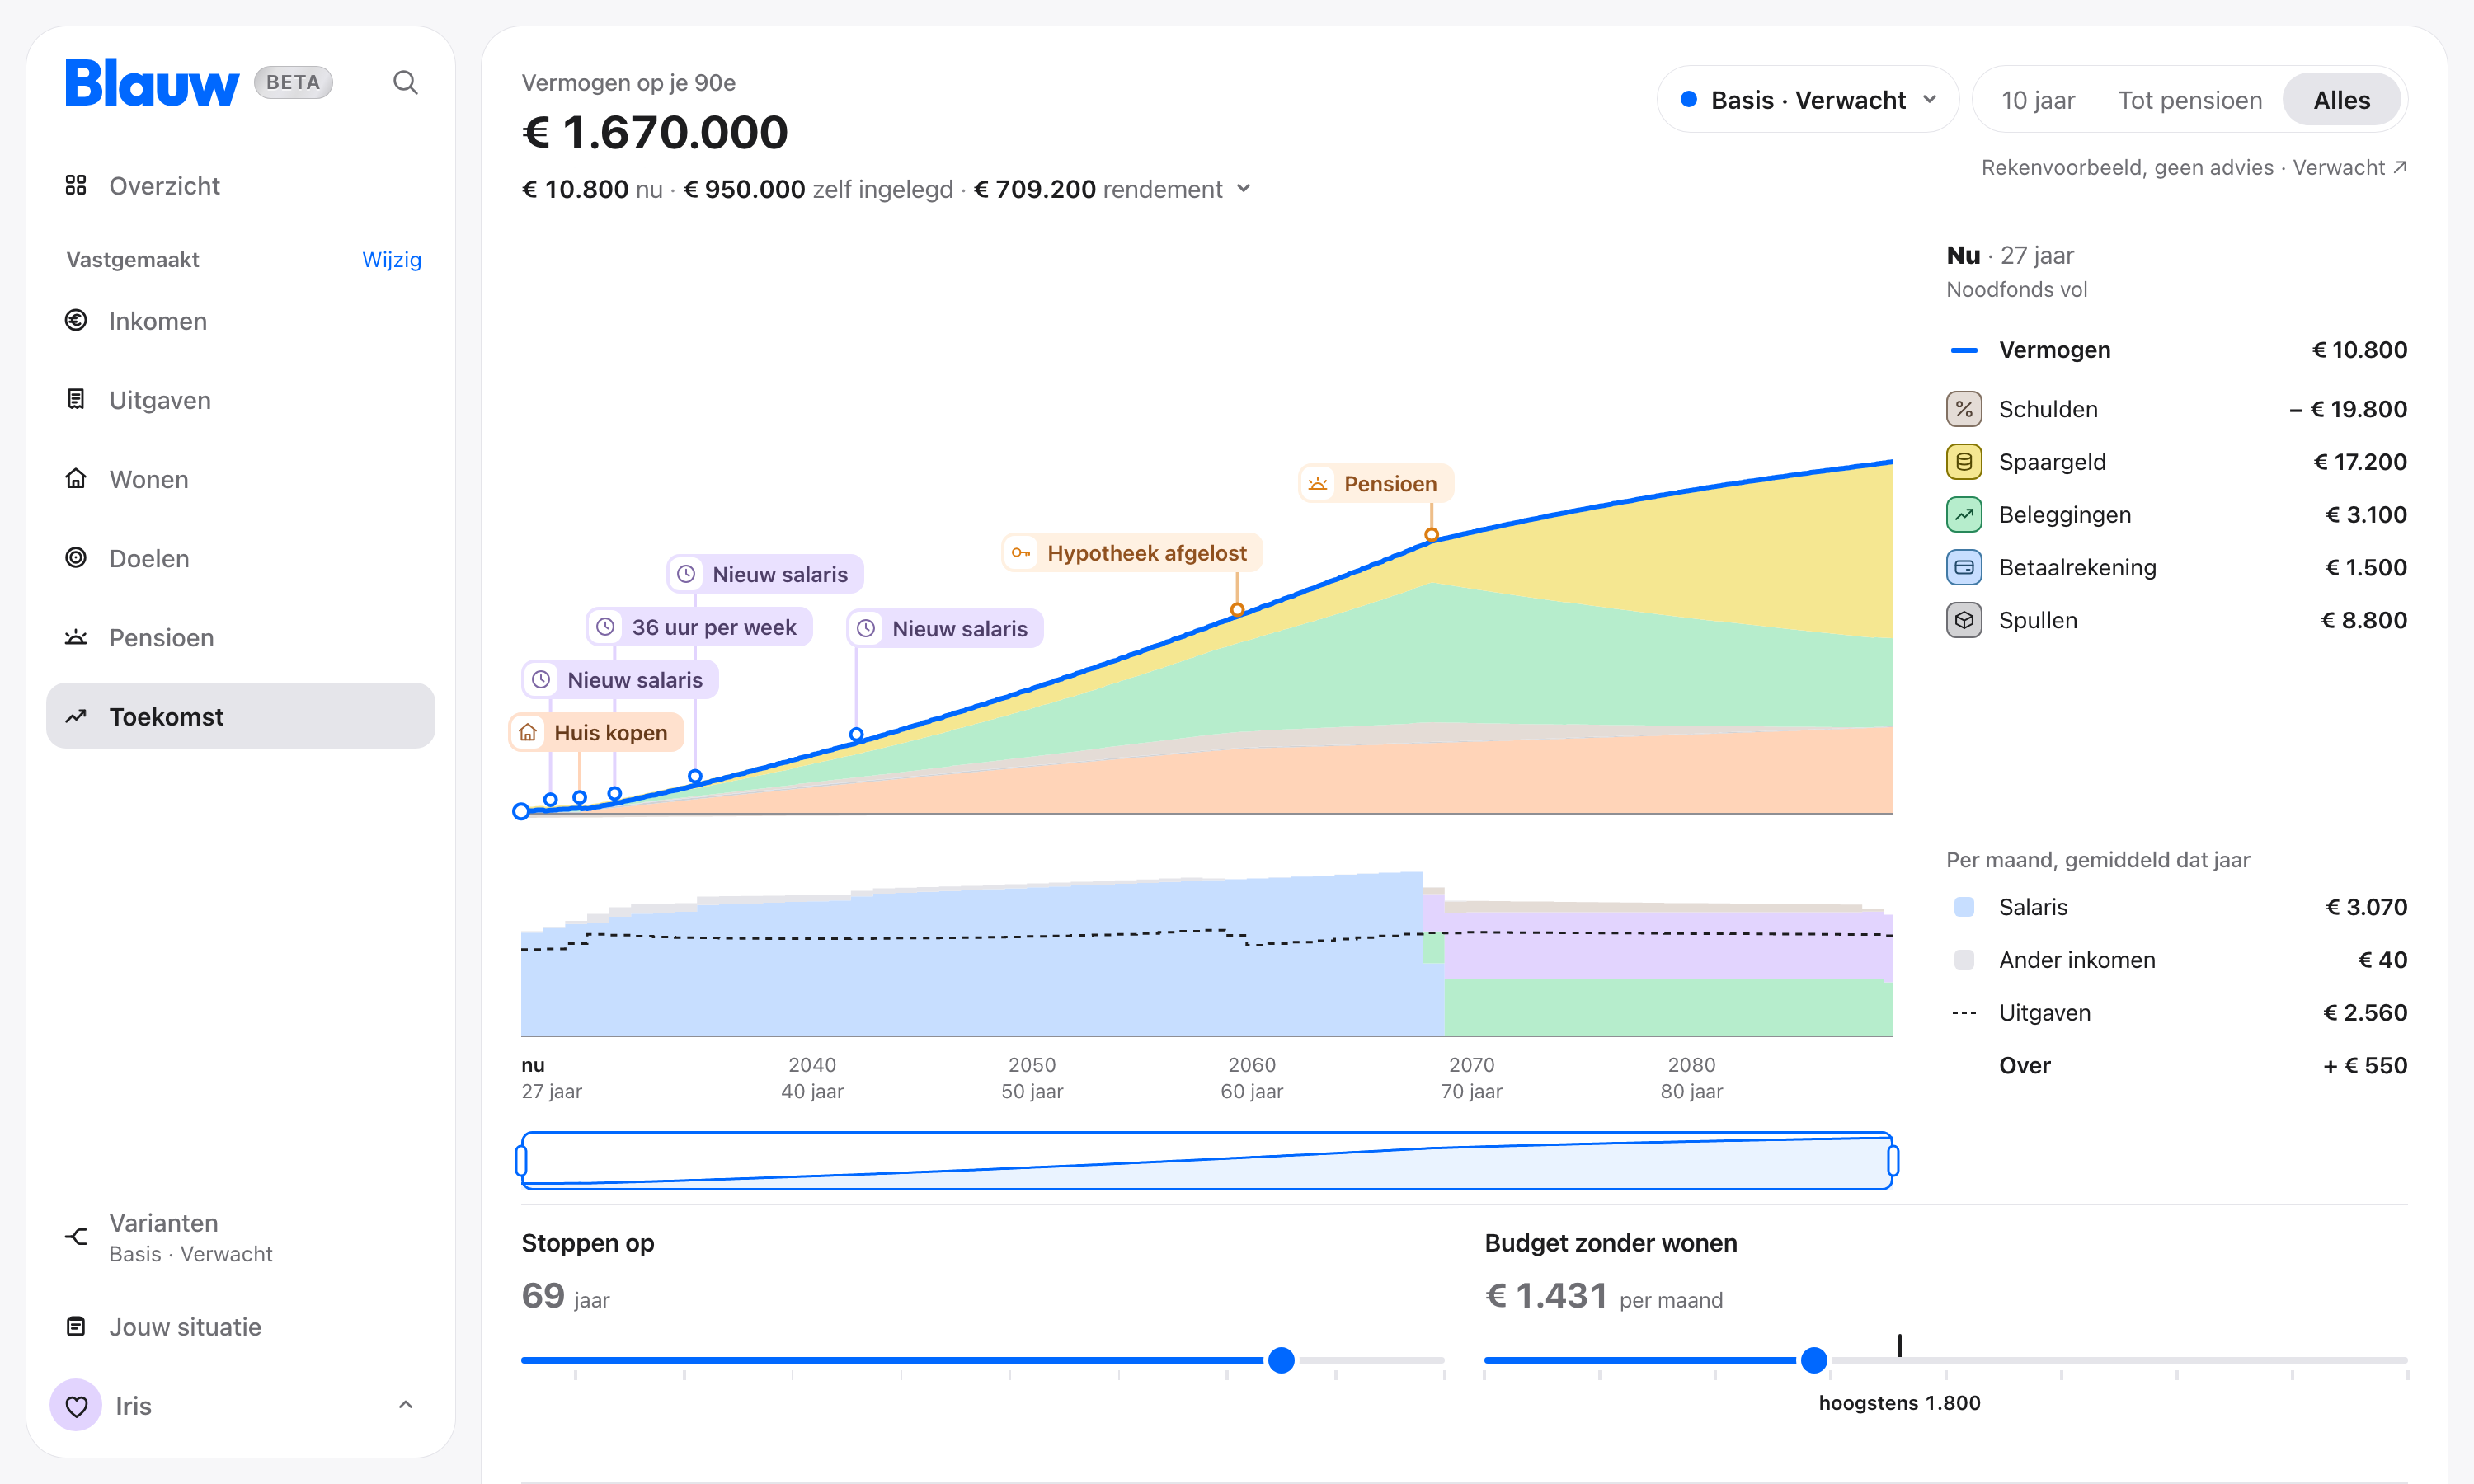
Schuif, en zie wanneer je kunt stoppen.
Twee knoppen, zoals in de app: wanneer je stopt, en wat je per maand uitgeeft. Op Stoppen op staat hoe vroeg het kan, op Budget hoeveel je hoogstens uitgeeft terwijl je geld het houdt. Raakt je spaargeld op, dan loopt de lijn rood verder.
€ 10.800 nu · € 950.000 zelf ingelegd · € 709.200 rendement
Rekenvoorbeeld van een verzonnen huishouden, geen financieel advies.
Je kunt al vanaf 55 stoppen; je geld houdt het.
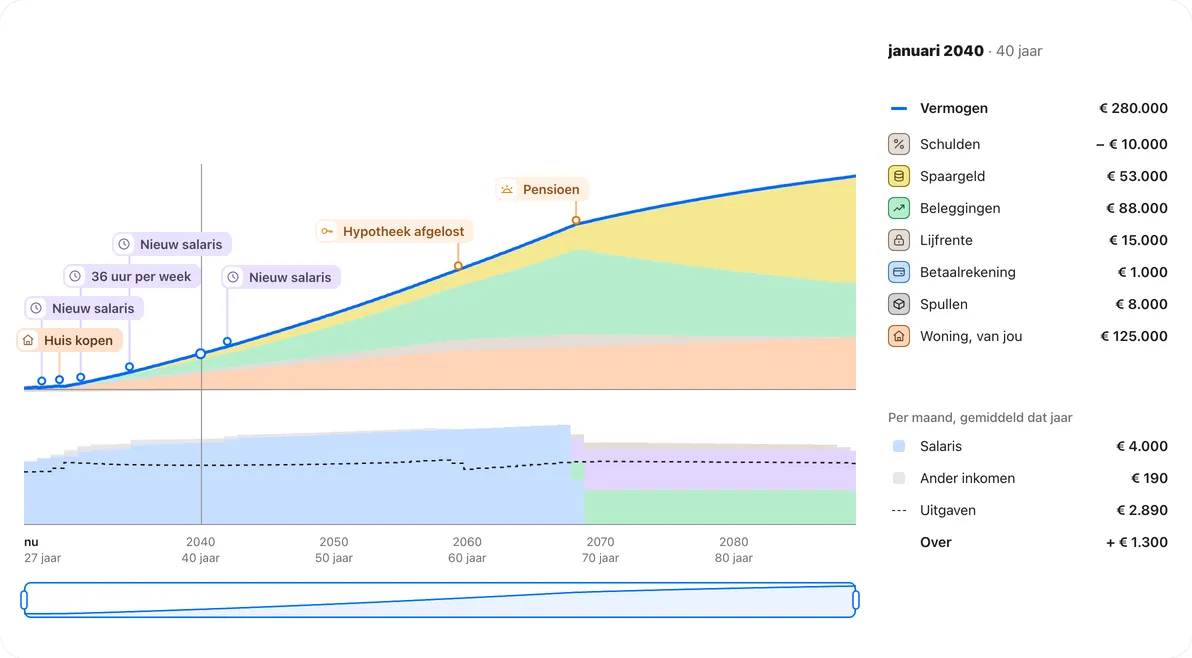
Wat je waar hebt staan.
Per maand je potten op elkaar, met je vermogen als blauwe lijn erbovenop, tot je negentigste. Je huis telt mee met wat ervan van jou is: de waarde min de hypotheek. Wijs een maand aan, en rechts staat wat er in elke pot zit.
Rekenvoorbeeld van een verzonnen huishouden, geen financieel advies.
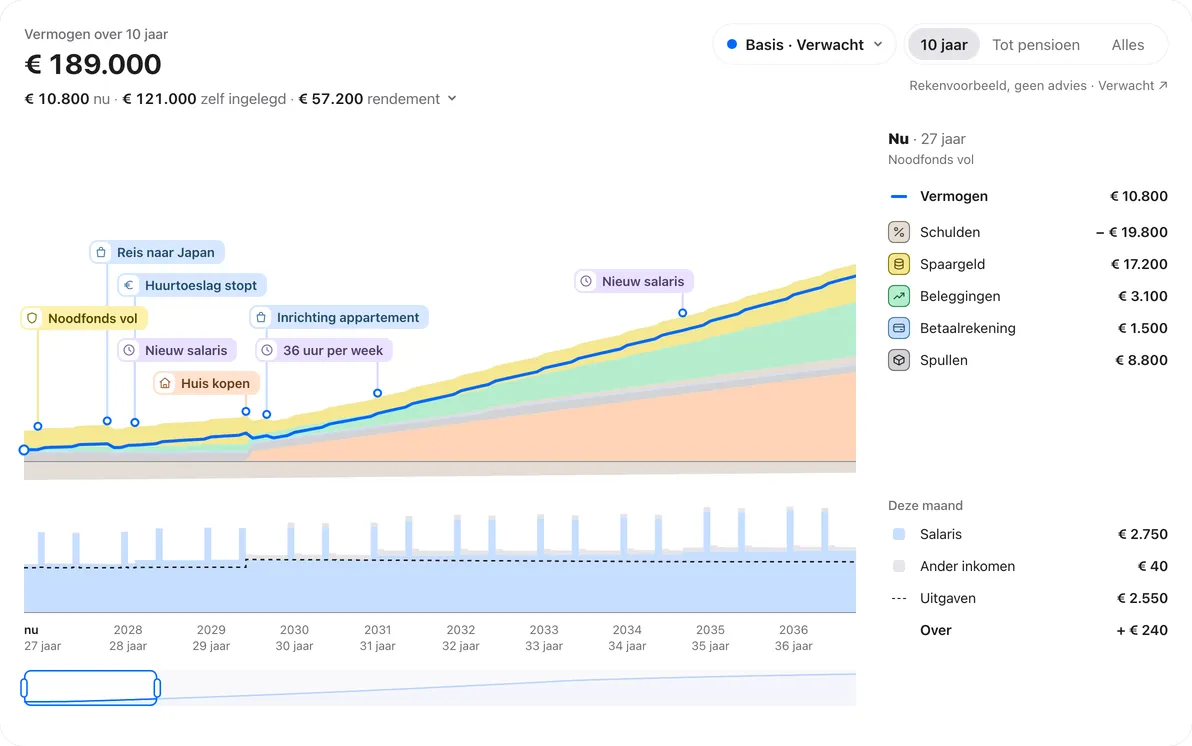
Wat er per maand in en uit gaat.
Onder je potten staat je geld in en uit, op dezelfde tijdlijn: je salaris, ander inkomen, en je uitgaven als stippellijn. Kies 10 jaar, of sleep over de tijdbalk om in te zoomen tot op de maand.
Rekenvoorbeeld van een verzonnen huishouden, geen financieel advies.
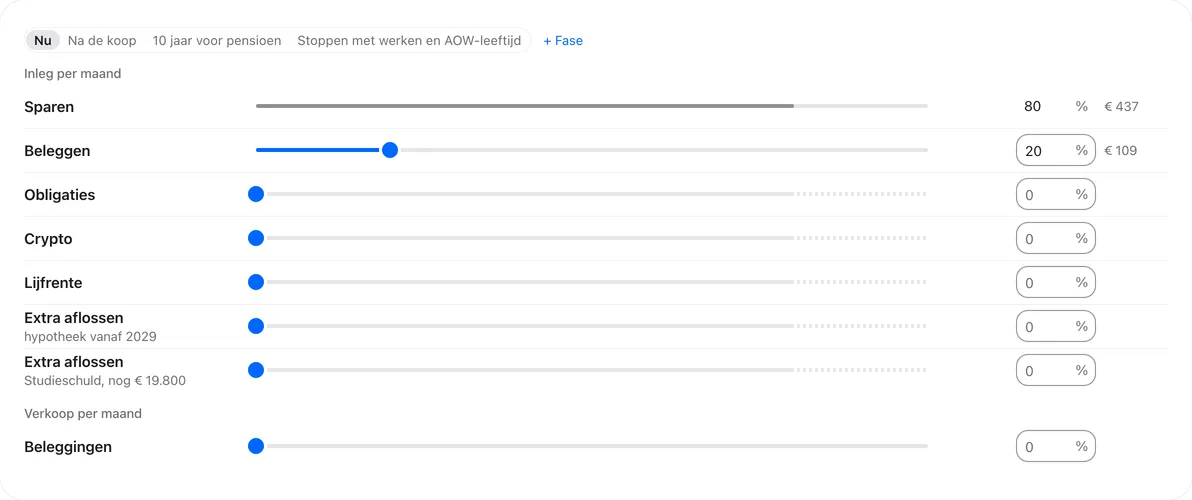
Waar je overschot heen gaat.
Per fase van je leven kies je wat je met je maandoverschot doet: sparen, beleggen, een lijfrente of extra aflossen. Sparen is de rest. Na je pensioen zet je bij Verkoop per maand wat je van je beleggingen verkoopt.
Rekenvoorbeeld van een verzonnen huishouden, geen financieel advies.
Raakt het op, dan zie je waarom.
Stel dat Iris € 1.900 per maand uitgeeft, zonder wonen. Dan zegt Toekomst wanneer haar spaargeld op raakt, waarom, en wat helpt.
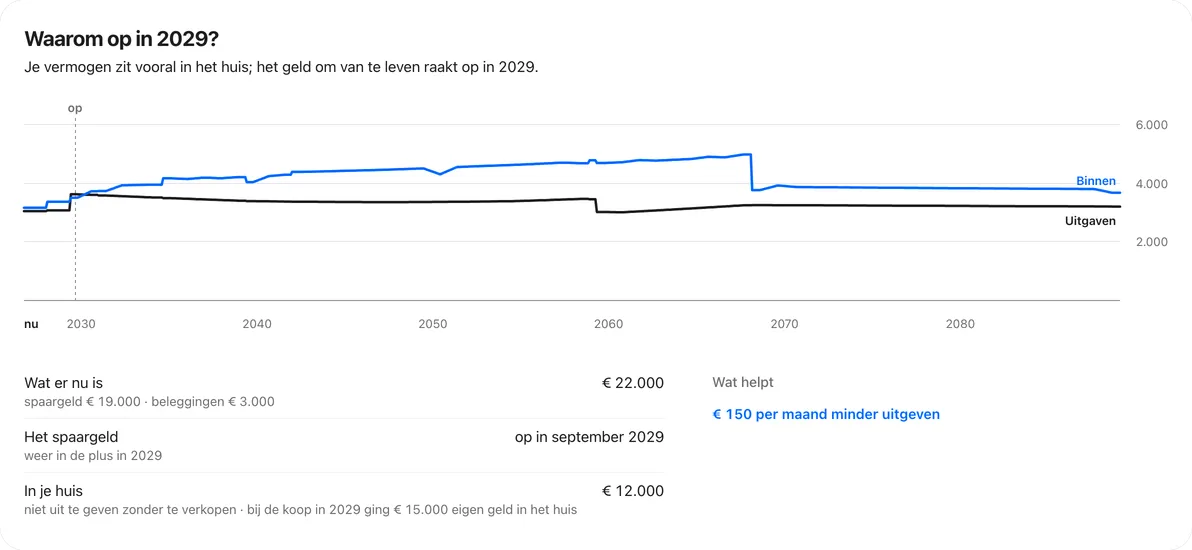
Rekenvoorbeeld van een verzonnen huishouden, geen financieel advies.
Elk moment op zijn jaar.
Toekomst zet je momenten op volgorde, in fasen van je leven, met je leeftijd erbij. Klap een fase open, of kies een soort.
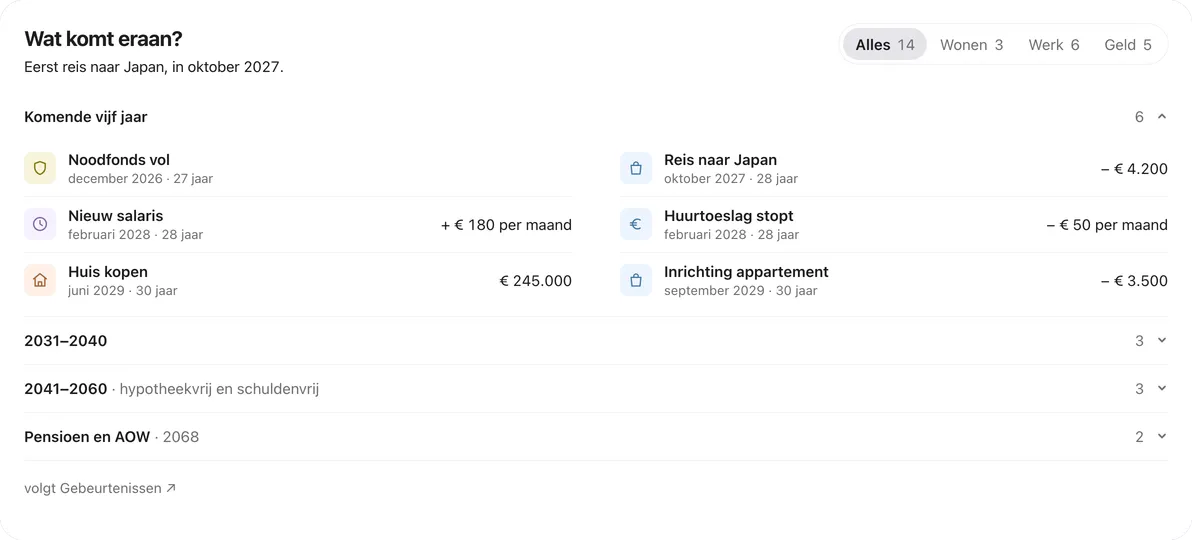
Wat als. Naast Basis, niet in plaats ervan.
Een variant is een versie van je plan met één ding anders. De grijze lijn is Basis, de blauwe de variant.
De variant die Iris in Blauw al heeft: hetzelfde appartement, een jaar eerder. Minder eigen geld bij elkaar, en een hypotheek die een jaar eerder begint.
Vier jaar eerder stoppen is vier jaar minder opbouw, en tot je AOW leef je van je spaargeld. De lijn laat zien wat er dan op je negentigste over is.
Minder uren werken: minder salaris, maar ook minder belasting en minder pensioenopbouw. Blauw rekent alle drie mee, elk jaar opnieuw.
Geen eigen geld in een huis, wel een huur die elk jaar meestijgt, en geen woning die na dertig jaar van jou is.
Een bedrag dat je niet plant, maar wel kunt proberen, met de erfbelasting eraf en box 3 erbij, zoals het in 2026 geregeld is.
Rekenvoorbeeld van een verzonnen huishouden, geen financieel advies.
Zo rekent Blauw dit.
Elke aanname staat op één plek en heeft een bron. Wat je zelf invult, gaat voor; wat je overslaat, staat grijs op een standaard tot je hem aanpast.
- Budget zonder wonen
- volgt Budget ↗ Je woonlasten tellen apart mee: die volgen Wonen. Uitgaven is alles samen.
- Je inkomen en je loopbaan
- volgt Inkomen ↗
- Wat je uitgeeft
- blijft gelijk aan nu Een verhuizing, een kind of je pensioen zet je erop als moment.
- "Houdt het"
- je leeft van je spaargeld Je beleggingen en je huis tellen alleen mee als je plan ze verkoopt.
- Na je pensioen
- verkoop je 0,4% van je beleggingen per maand · standaard Ongeveer 5% per jaar. Per fase te kiezen bij Verkoop per maand.
- Spaargeld op je 90e
- wat je tot je 100e tekortkomt · standaard Zo blijft er na je 90e genoeg om van te leven. Je kiest het zelf bij Instellingen.
- Beleggen
- 5,2% per jaar · standaard
- Sparen
- 1,5% per jaar · standaard
- De economie
- Verwacht · volgt Varianten ↗ Met Tegenwind reken je ook met een economie waarin het tegenzit.
- AOW-leeftijd
- SVB, volgt je geboortedatum ↗
- Belasting en toeslagen
- regels van 2026
- Bedragen
- in euro's van nu · prijzen 2,5% per jaar Wat je er vandaag voor koopt, zodat 2060 te vergelijken is met nu.
- Afgerond
- op drie cijfers boven een miljoen Om geen schijnzekerheid te geven over iets dat ver weg is.
Vragen over Toekomst
Meer in de hulp, of mail hallo@blauw.app.
Is dit een voorspelling?
Nee. Het is een rekenvoorbeeld: wat er gebeurt als het loopt zoals jij het invult en de regels van nu blijven gelden. Wil je zien wat er gebeurt als het tegenzit, kies dan in Varianten de economie Tegenwind. Elke aanname kun je zien en veranderen.
Zegt Blauw wanneer ik kan stoppen met werken?
Blauw rekent uit vanaf wanneer je geld het houdt, met jouw aannames. Bij Iris staat er: "Je kunt al vanaf 55 stoppen; je geld houdt het." Of je dan stopt, is aan jou. Blauw zegt niet wat je moet doen en geeft geen advies.
Wanneer houdt het?
Als je spaargeld het volhoudt tot je 90e, en er dan nog genoeg staat om daarna van te leven. Je beleggingen en je huis tellen alleen mee als je plan ze verkoopt. Na je pensioen verkoop je standaard 0,4% van je beleggingen per maand.
Moet ik alles weten om te beginnen?
Nee. Wat je overslaat, staat grijs op een standaard met een bron, zoals het CBS. Toekomst is er meteen; het wordt preciezer naarmate je meer invult.