Je huis, van huur tot hypotheekvrij.
Wat je huis per maand kost, wat ervan van jou is, en wanneer.
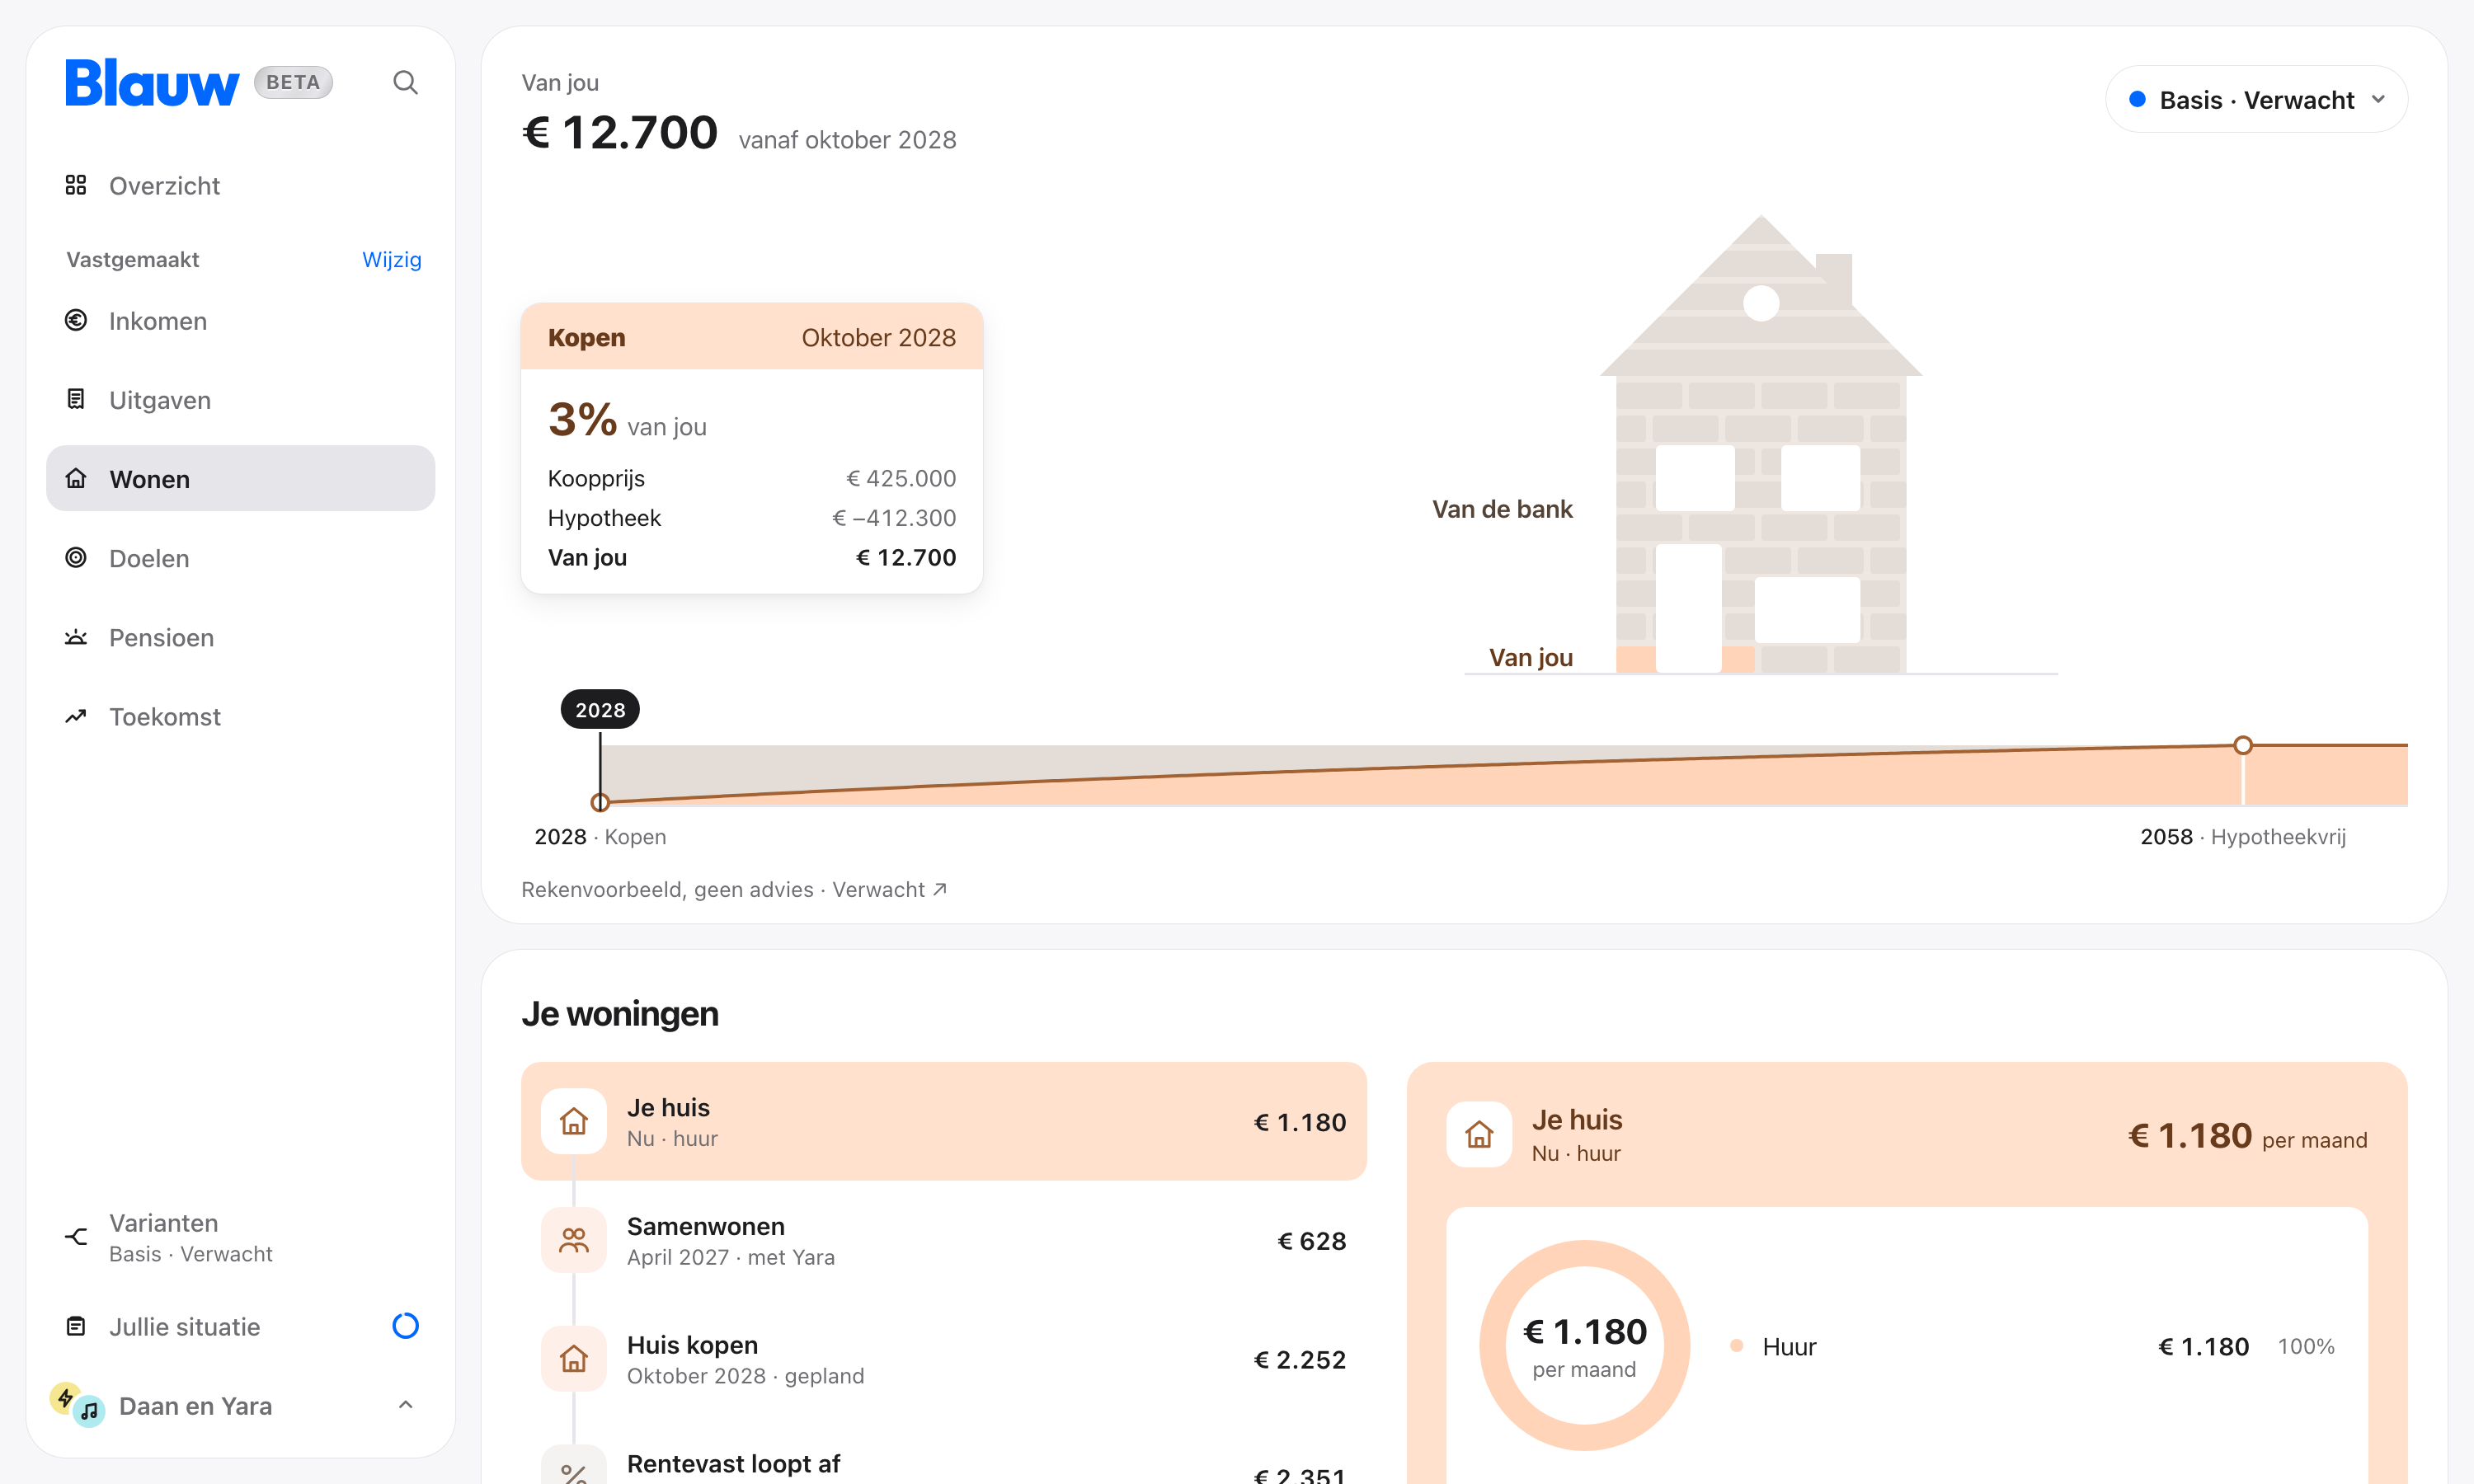
Rekenvoorbeeld van een verzonnen huishouden, geen financieel advies.
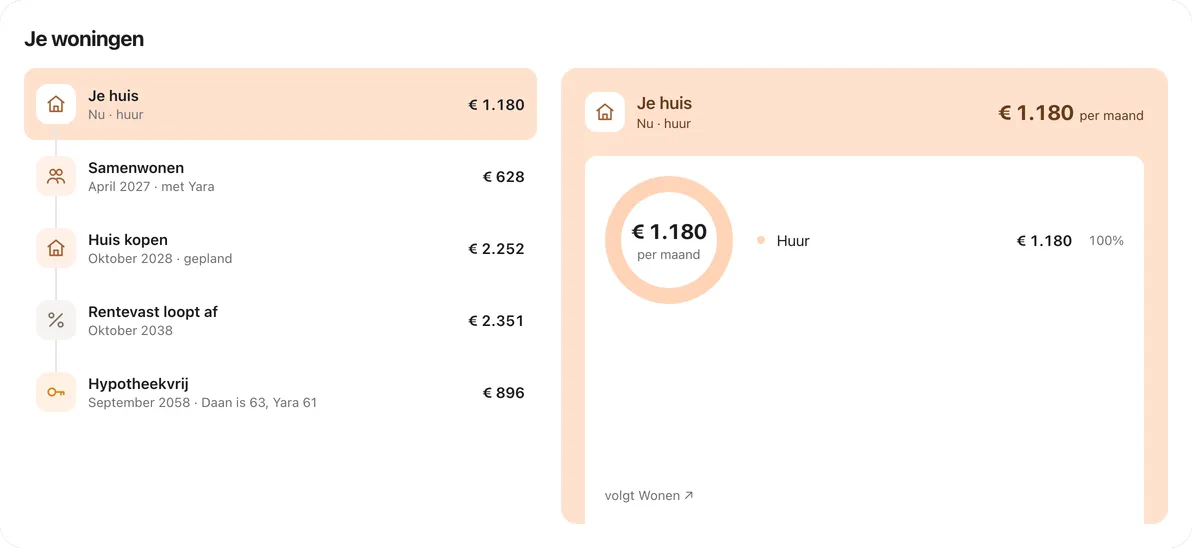
Nu, en bij elke verandering.
Elk moment met wat je dan per maand betaalt: huur of hypotheek, en de extra woonlasten. Kies er een en je ziet waaruit het bestaat.
Rekenvoorbeeld van een verzonnen huishouden, geen financieel advies.
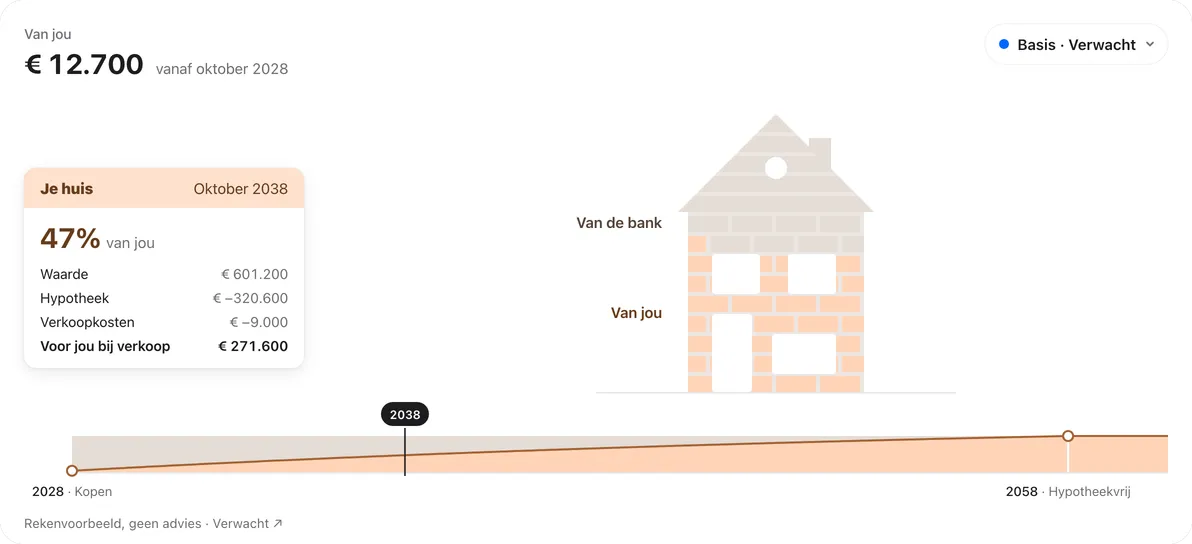
Van jou, en van de bank.
Eén verloop, van de koop tot hypotheekvrij. Wijs een maand aan en je ziet wat er voor jou overblijft als je dan verkoopt: de waarde, min de hypotheek en de verkoopkosten.
Rekenvoorbeeld van een verzonnen huishouden, geen financieel advies.
Twee rekenhulpen. Elk één vraag.
Wat je zelf wilt uitrekenen, doe je in een rekenhulp. Hij begint op je eigen cijfers, en wat je kiest, blijft een proef.
 Wat kost deze woning?Maandlast en eigen geld van een woningRenteWoningEigen geldHypotheekRentevast
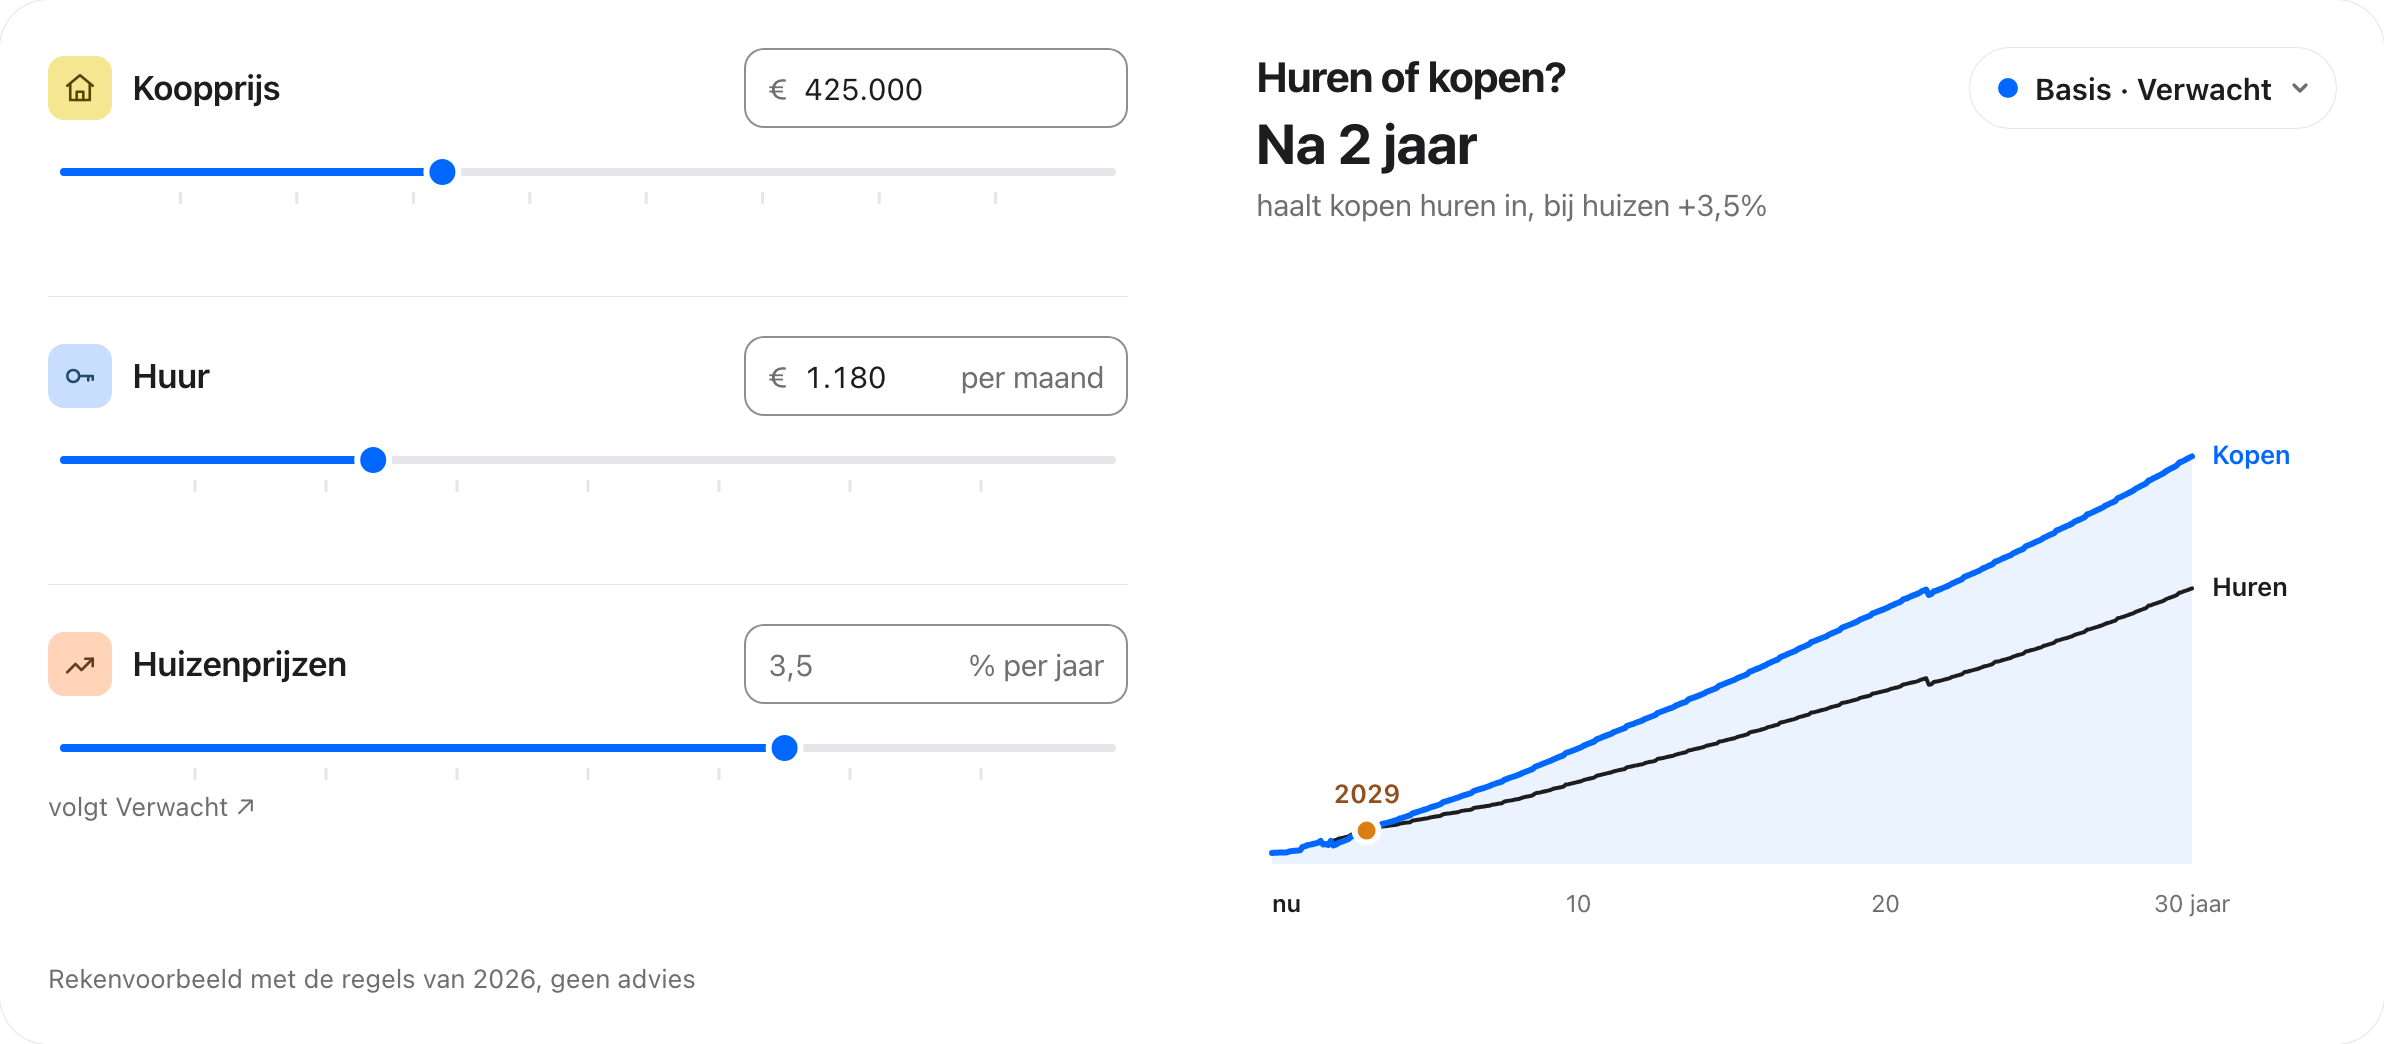 Huren of kopen?Het kantelpunt tussen huren en kopenKoopprijsHuurHuizenprijzen
Rekenvoorbeelden van Daan en Yara, een verzonnen huishouden, met de regels van 2026; geen financieel advies.
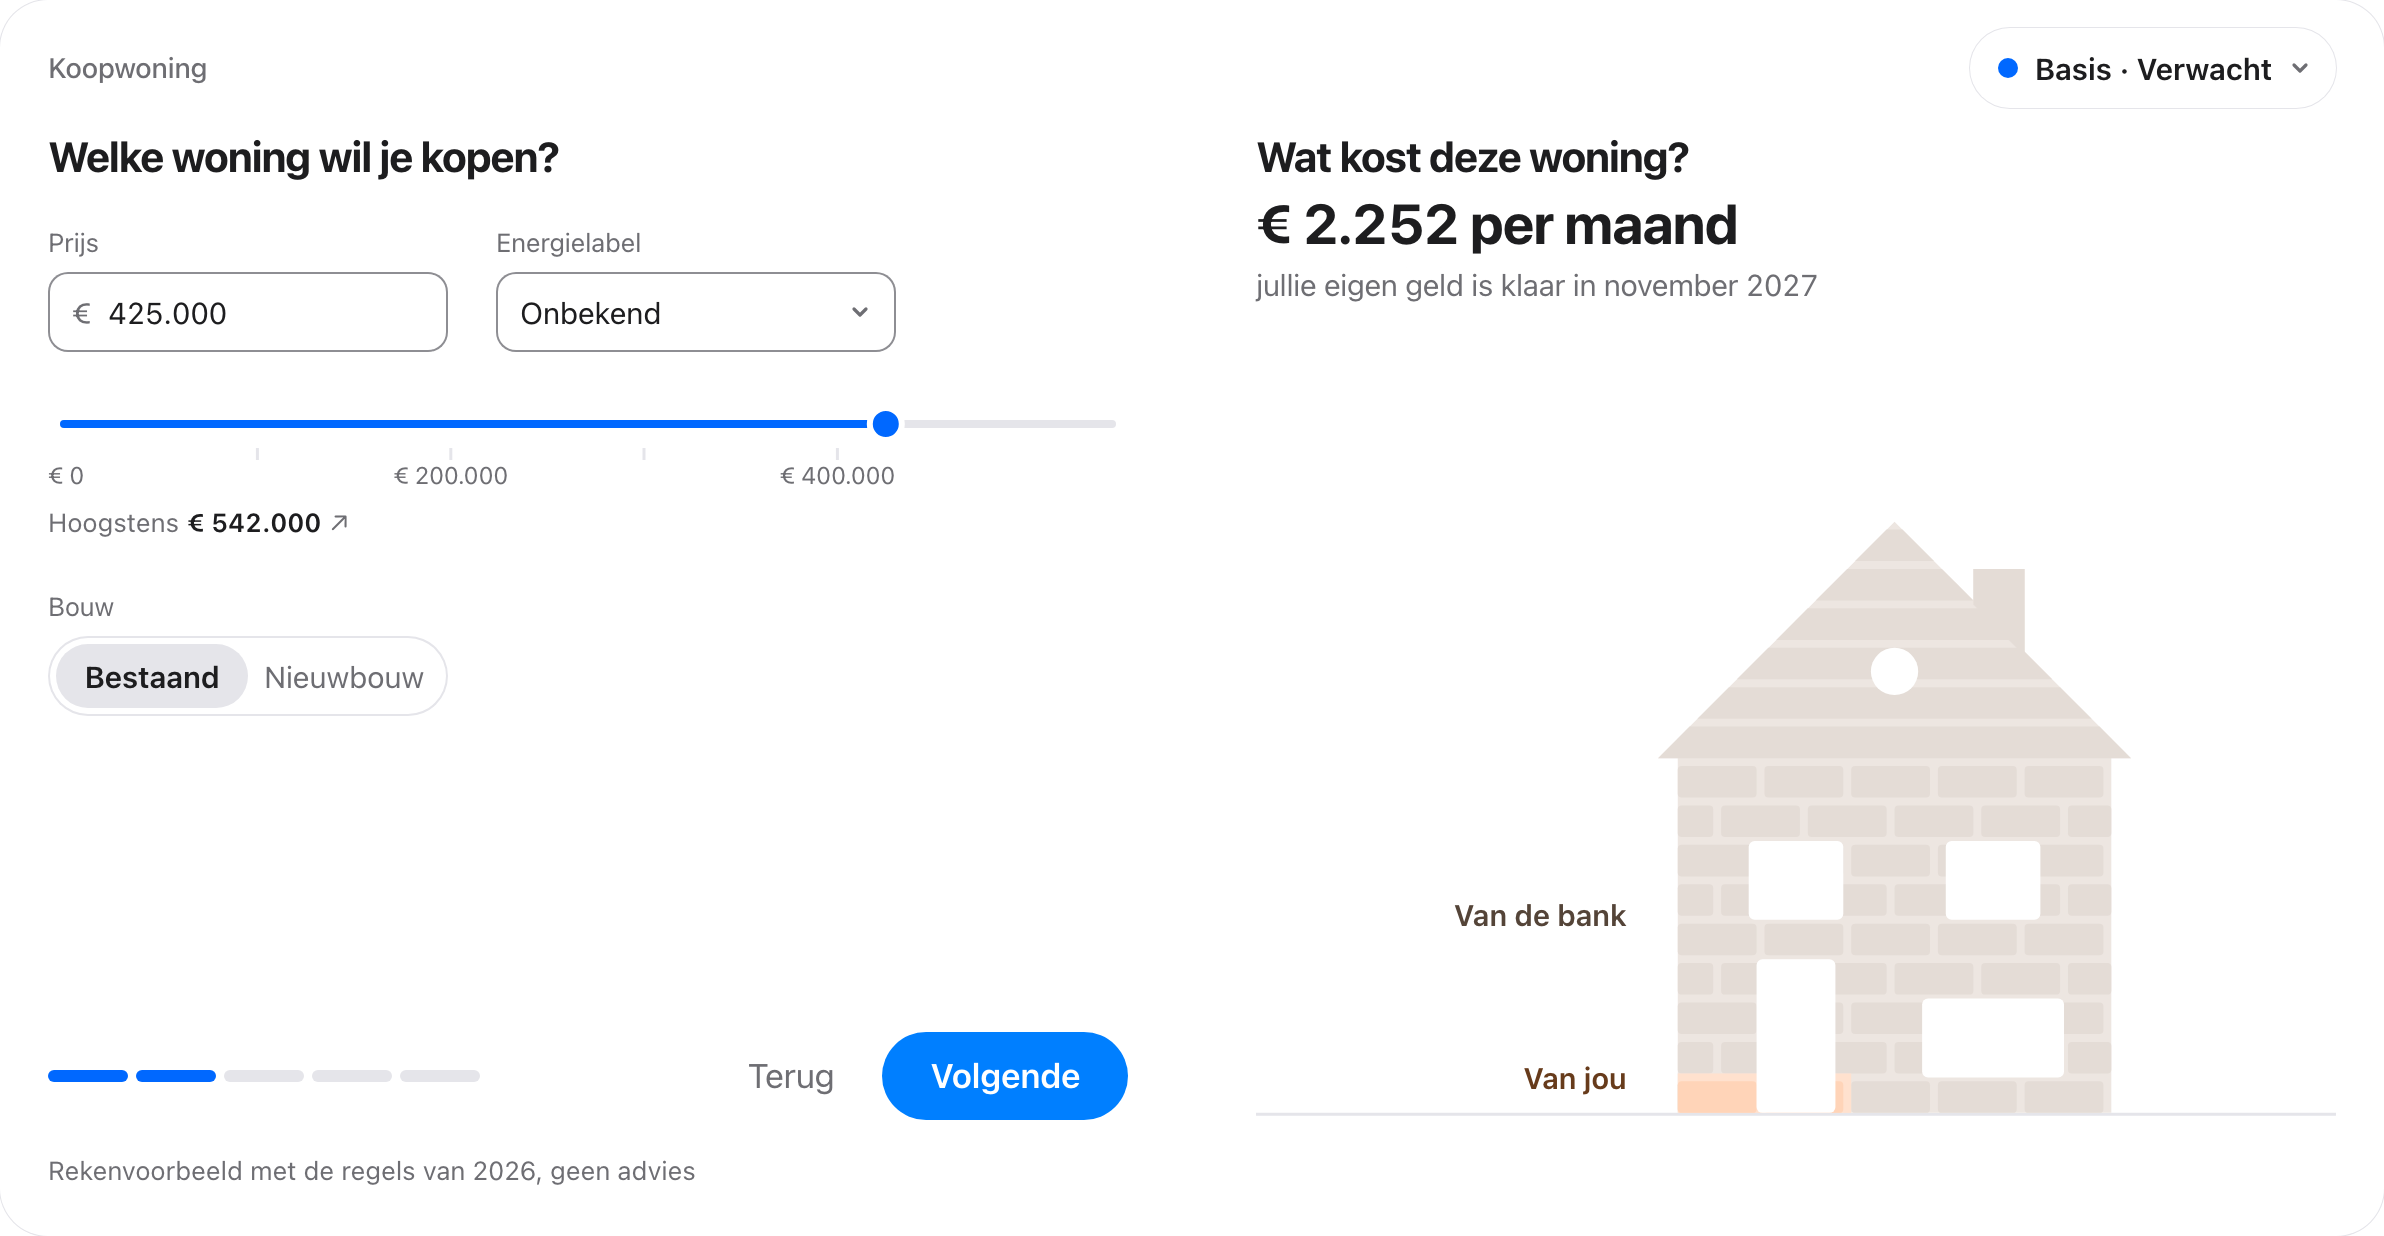
Wat kost deze woning?
De rekenhulp gaat stap voor stap: welke rente je krijgt en wat je kunt lenen, welke woning, hoeveel eigen geld, welke hypotheek, en hoe lang de rente vaststaat. Hier de stap met de prijs. Het streepje is de duurste woning die kan met jullie eigen geld en wat de bank in 2026 leent.
Rekenvoorbeeld van een verzonnen huishouden, geen financieel advies.
Bedragen zoals jullie ze betalen, op de koopdatum. De renteaftrek komt er nog af.
€ 2.252 per maand; jullie eigen geld is klaar in november 2027.
Het kantelpunt, na verkoopkosten.
Na hoeveel jaar kopen meer vermogen geeft dan blijven huren, ook als je het huis dan verkoopt. De huizenprijzen kunnen het omdraaien; die staan in het antwoord, en vul je zelf in.
Wat is het kantelpunt?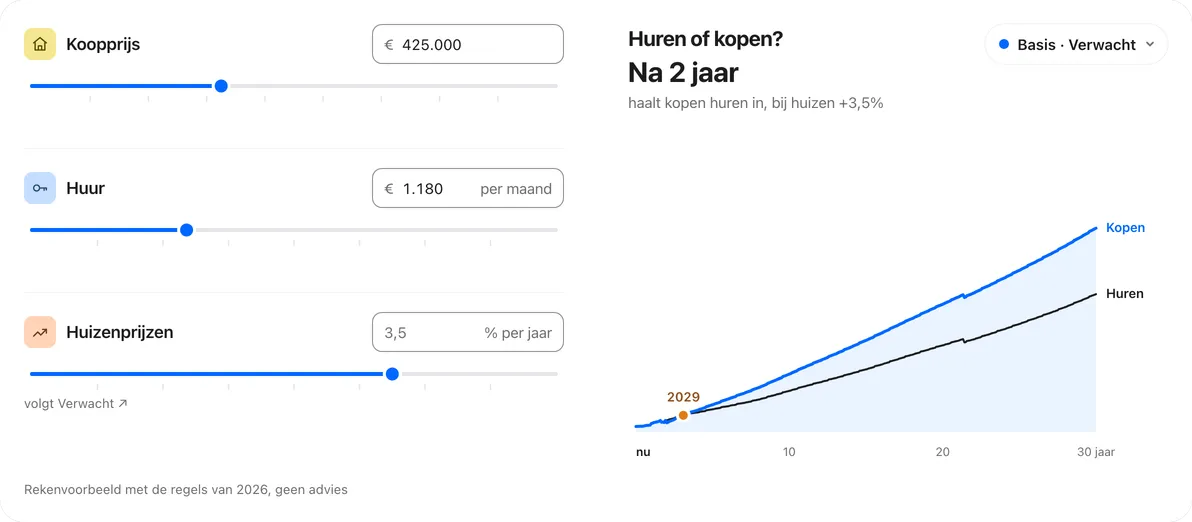
Rekenvoorbeeld van een verzonnen huishouden, geen financieel advies.
Zo rekent Blauw dit.
Elke aanname staat op één plek en heeft een bron. Wat je zelf invult, gaat voor; wat je overslaat, staat grijs op een standaard tot je hem aanpast.
- Wat je kunt lenen
- leennormen van 2026 Op jullie inkomen; een studieschuld telt mee.
- Inkomen
- volgt Inkomen ↗
- Kosten koper
- uit je eigen geld
- Renteaftrek
- tarief van 2026, met het eigenwoningforfait
- Huizen
- 3,5% per jaar duurder · standaard
- Huur
- 3% per jaar · standaard
- Verkoopkosten
- 1,5% van de waarde · standaard Wat verkopen kost: bij het verloop en in de rekenhulp Huren of kopen?
- Je noodfonds
- blijft staan Eigen geld komt uit wat je daarnaast hebt.
- Bedragen
- zoals je ze betaalt De prijs van de koopdatum, de maandlast die je echt overmaakt.
Vragen over Wonen
Meer in de hulp, of mail hallo@blauw.app.
Zegt Blauw of we dit huis kunnen kopen?
Nee. Blauw laat zien wat de woning per maand kost, wanneer jullie eigen geld klaar is, en wat banken in 2026 hoogstens lenen op jullie inkomen. De keuze is aan jullie.
Wat is het kantelpunt?
Het eerste jaar na de koop waarin jullie met kopen minstens zoveel vermogen hebben als met huren, ook als jullie het huis dan verkopen, en dat tot het eind van de grafiek blijft. Het zegt niet wat beter is: met andere huizenprijzen schuift het.
Noemt Blauw een bank of een rente?
Nee. De eerste stap van Wat kost deze woning? vraagt welke rente je krijgt; tot je die invult, rekent Blauw met een standaard. Er staat nergens een aanbieder.
Telt de hypotheekrenteaftrek mee?
Ja. Met het tarief van 2026 en het eigenwoningforfait, elk jaar opnieuw, in wat jullie netto overhouden.